من الهواية إلى المشروع: متى تتحول أرباحك إلى خسائر مخفية؟
تبدأ الحكاية بإعجاب الأصدقاء: لماذا لا تبيع هذه الحلويات؟ لماذا لا تفتح صفحة لرسومك أو قطع التطريز التي تصنعها؟ يأتي الطلب الأول، ثم تتوالى الرسائل، وتصبح الأمسيات مزدحمة بالتصنيع والتصوير والتغليف. يبدو أن الهواية وجدت طريقها إلى السوق.لكن مع نهاية الشهر، يظهر سؤال مزعج: أين المال؟ هناك طلبات سُلِّمت وزبائن راضون، ومع ذلك يحتاج صاحب المشروع إلى الاستعانة براتبه لشراء المواد التالية. وقد يكون السبب ضعف التسعير، أو بطء التحصيل، أو شراء مخزون أكبر من الحاجة. كثرة العمل وحدها لا تكشف الإجابة.الفرق بين ثمن المواد وتكلفة الطلبمن السهل حساب الشمع أو الخيط أو مكونات الحلوى. الأصعب تذكّر العلبة والشريط والقطعة التالفة، والرحلة لشراء المستلزمات، والوقت الذي استغرقه الاتفاق مع الزبون على اللون والحجم.وفي الخدمات، قد يحسب المصور ساعات الجلسة وينسى الفرز والمعالجة والتسليم. وقد يسعّر المصمم الرسم، ثم يقضي وقتاً مماثلاً في التعديلات والمراسلات.ولهذا، يوصي دليل التسعير في منصة إتسي باحتساب المواد والعمل والمصروفات العامة، بما فيها المهام اللازمة لتجهيز المنتج وبيعه، فالاستمتاع بصنع شيء لا يجعل الوقت الذي يحتاج إليه بلا قيمة.مبيعات بـ750 دولاراً… وماذا يبقى؟لنفترض مشروعاً يبيع قطعة يدوية بـ25 دولاراً. تبلغ المصروفات المتغيرة النقدية لكل قطعة 15 دولاراً، تشمل المواد والتغليف والرسوم والتوصيل الذي يتحمله البائع. يتبقى عشرة دولارات، لكنها ليست ربحاً صافياً.إذا باع المشروع 30 قطعة شهرياً، تصل إيراداته إلى 750 دولاراً، ويتبقى 300 دولار بعد المصروفات المتغيرة. ومع مصروفات ثابتة شهرية قدرها 150 دولاراً، يبقى 150 دولاراً في مقابل عمل صاحبه وربحه معاً، قبل احتساب أي ضرائب أو الاضطرار إلى تسديد مصروفات أخرى غير محتسبة.وإذا استغرق صنع القطع ساعتين للواحدة، يكون صاحب المشروع قد عمل 60 ساعة، ويعادل المبلغ المتبقي 2.5 دولار لكل ساعة إنتاج. وينخفض هذا العائد عند إضافة ساعات الإدارة والتسويق. هذه حسابات افتراضية، لكنها توضح كيف تختلف المبيعات عن الدخل الفعلي.متى تموّل زبونك؟ليس كل عائد متدنٍ خسارة نقدية. قد يغطي المشروع مصروفاته ويترك مبلغاً لصاحبه، لكنه لا يمنحه المقابل الذي يستهدفه لوقته.في المثال السابق، إذا اختار المالك احتساب خمسة دولارات لكل ساعة إنتاج، تُضَاف عشرة دولارات إلى تكلفة القطعة. وهذا مقابل افتراضي للحساب، وليس معياراً للأجور. عندها يساوي سعر البيع مجموع التكلفة المتغيرة النقدية ومقابل العمل، ولا يبقى شيء لتغطية المصروفات الثابتة.أما إذا تجاوزت المصروفات النقدية المتغيرة سعر البيع نفسه، يزيد كل طلب إضافي العجز، ما دامت الأسعار والتكلفة المتغيرة للوحدة ثابتة. هنا يدفع البائع من جيبه جزءاً من تكلفة ما يشتريه زبائنه، حتى لو ازدادت صفحته على الإنترنت أو وسائل التواصل الاجتماعي نشاطاً.قد يقبل صاحب المشروع هذا الوضع مؤقتاً لاختبار منتج، شرط تحديد ميزانية التجربة ومدتها، ومعرفة ما سيغيره إذا استمر الطلب من دون تحسن العائد. صغير… وأثر كبيرفي المثال نفسه، يخفض حسم 20% السعر من 25 إلى 20 دولاراً. وإذا بقيت التكلفة المتغيرة 15 دولاراً، يتراجع المبلغ المتاح لتغطية المصروفات الثابتة ومقابل العمل من عشرة دولارات إلى خمسة.أي إن الحسم خفّض هذا المتبقي إلى النصف. ولجمع المبلغ نفسه قبل حسم المصروفات الثابتة ومقابل عمل المالك، يحتاج المشروع إلى مضاعفة عدد القطع، بافتراض ثبات التكلفة للوحدة وتوافر الطلب والقدرة على الإنتاج.لكن ذلك لا يضمن استعادة الربح بعد احتساب العمل، فمضاعفة القطع قد تعني مضاعفة ساعات الإنتاج أيضاً. لذلك، يحتاج العرض الترويجي إلى حساب يسبق نشره، خصوصاً حين يجمع بين حسم وتوصيل مجاني وهدية صغيرة.السعر وحده لا يحل المشكلةاحتساب التكاليف خطوة ضرورية، لكنه لا يضمن أن الزبون سيقبل السعر الناتج. قد يحتاج المنتج إلى تبسيط، أو تقليل الخيارات، أو تجميع الإنتاج لتوفير الوقت. وقد يكون الأنسب تسعير التخصيص والتعديلات الإضافية بوضوح.تتوفر خدمات تساعد أصحاب المشاريع في فهم حساباتهم. يوفر صندوق خليفة لتطوير المشاريع في أبوظبي استشارات وتدريباً في إعداد دراسات المشاريع والميزانيات والشؤون المالية، بحسب شروط الخدمات والبرامج، فيما تقدم منشآت السعودية أدوات للتسعير وحساب التكاليف ومتابعة التدفقات النقدية.توفر منشآت السعودية أدوات للتسعير وحساب التكاليف ومتابعة التدفقات النقدية. والأخيرة مهمة لأن المشروع قد يحقق ربحاً على الورق، بينما تبقى أمواله عالقة في مخزون أو مبيعات لم تُحصَّل بعد.يمكن البدء بدفتر يسجل الإيرادات والمصروفات وساعات العمل لكل نوع من الطلبات، مع تجنب احتساب المصروف نفسه مرتين. وبعد شهر، قد يتبين أن المنتج الأكثر مبيعاً ليس الأفضل عائداً.ليس المطلوب أن تتوقف الهواية عن إسعاد صاحبها، بل أن يعرف ماذا تمنحه وماذا تأخذ منه. يُعَد الزبون الراضي علامة مشجعة، لكن المشروع يحتاج أيضاً إلى أن يترك لصاحبه دخلاً ووقتاً وقدرة على الاستمرار.
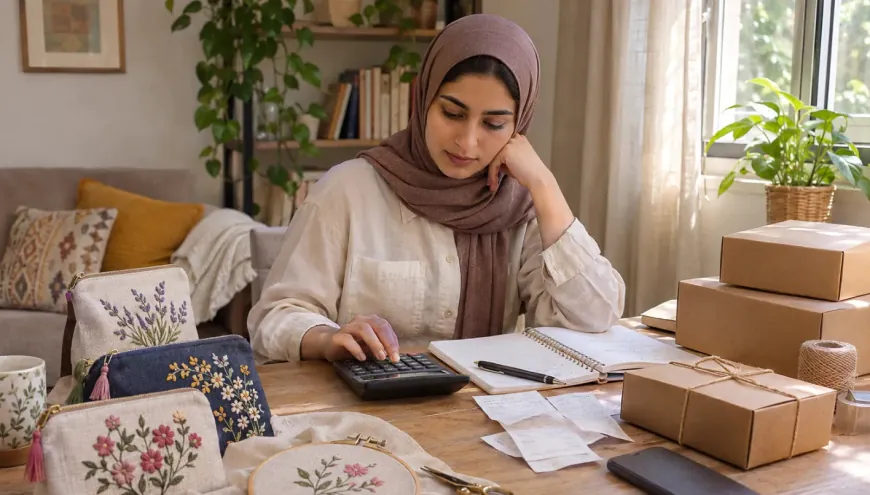
يبدأ الحلم بطلب أول من صديق، ثم تتوالى الرسائل والطلبات حتى تصبح الهواية مشروعاً حقيقياً. لكن المفاجأة المؤلمة تأتي مع نهاية الشهر الأول: رغم كثرة المبيعات والعملاء الراضين، لا يوجد دخل حقيقي في الجيب.
المشكلة تكمن في عدم احتساب جميع التكاليف بشكل دقيق. فصاحب المشروع غالباً ما يحسب ثمن المواد الخام فقط، مغفلاً تكاليف إضافية كالتغليف والعلب والشريط والقطع التالفة والنقل لشراء المستلزمات. إضافة إلى ذلك، يُنسى الأهم: قيمة الوقت والجهد المبذول في صنع المنتج وإعداده وتسليمه للزبون.
لنأخذ مثالاً واقعياً: مشروع يبيع قطعة يدوية بـ 25 دولاراً، وتبلغ تكاليفه المتغيرة 15 دولاراً للقطعة الواحدة. إذا باع 30 قطعة شهرياً، ستصل إيراداته إلى 750 دولاراً. بعد طرح التكاليف المتغيرة يبقى 300 دولار. لكن بعد احتساب المصروفات الثابتة الشهرية (150 دولار)، يتبقى 150 دولار فقط للمالك وربحه معاً. إذا استغرق صنع كل قطعة ساعتين، فقد عمل 60 ساعة مقابل 2.5 دولار فقط للساعة الواحدة.
الأسوأ من ذلك، أن بعض المشاريع قد تصل إلى نقطة حرجة حيث تتجاوز التكاليف النقدية السعر البيعي نفسه. هنا يدفع البائع من جيبه الخاص جزءاً من تكلفة كل طلب إضافي، وهذا يعني أنه يموّل زبائنه بدلاً من أن يحقق دخلاً منهم.
ومع كل حسم يقدمه صاحب المشروع لجذب المزيد من العملاء، يتراجع هامش الربح بشكل حاد. حسم 20% على سعر 25 دولار يخفضه إلى 20 دولار، ما يقلل المتبقي من 10 دولارات إلى 5 فقط. ولمعادلة هذا الانخفاض، يضطر المشروع إلى مضاعفة عدد الطلبات، الأمر الذي قد يزيد ساعات العمل بالتناسب نفسه.
الحل لا يكمن في التسعير وحده، بل في فهم شامل للتكاليف الفعلية. يجب احتساب المواد والعمل والمصروفات العامة المرتبطة بتجهيز وبيع المنتج. قد يتطلب ذلك تبسيط المنتج أو تقليل الخيارات أو تجميع الإنتاج لتوفير الوقت. كما يمكن تسعير التخصيص والتعديلات الإضافية بشكل منفصل وواضح.
البداية العملية تكون بدفتر بسيط يسجل الإيرادات والمصروفات وساعات العمل لكل نوع من الطلبات، مع تجنب احتساب المصروف نفسه مرتين. وبعد شهر، قد يتكشف أن المنتج الأكثر مبيعاً ليس الأفضل من حيث العائد المالي.
الهدف النهائي ليس إيقاف الهواية، بل معرفة ما تحققه فعلاً وما تكلفه حقاً. الزبون الراضي علامة مشجعة، لكن المشروع يحتاج أيضاً إلى أن يترك لصاحبه دخلاً حقيقياً ووقتاً وقدرة على الاستمرار.