مليارات الأرباح غير العادلة من الأزمة المالية.. دعوات لاسترجاعها لصالح المودعين
بين عامي 2019 و2023، خسر المودعون القدرة على التصرف بمدخراتهم، وانهارت قيمة الليرة اللبنانية، وتراجع حجم الاقتصاد بصورة حادة. لكن الخسائر لم تتوزع بالتساوي. ففي مقابل مودعين وموظفين ومتقاعدين تحملوا كلفة الانهيار، استفادت فئات أخرى من تراجع القيمة الفعلية للديون وتعدد أسعار الصرف، وحققت مكاسب استثنائية وصلت، في بعض الحالات، إلى أكثر من 90% من قيمة التزاماتها.واليوم، مع البحث في مشروع قانون الانتظام المالي واسترداد الودائع، يبرز السؤال: هل يكفي توزيع الخسائر بين الدولة ومصرف لبنان والمصارف والمودعين، أم ينبغي أيضاً استرداد جزء من الأرباح الاستثنائية التي حققها المستفيدون من الأزمة؟الدولة اللبنانية وتراجع قيمة ديونهاالدولة اللبنانية كانت من أبرز المستفيدين حسابياً من انهيار الليرة، إذ تجاوز دينها بالعملة الوطنية (سندات الخزينة) وبالدولار الأميركي (سندات اليوروبوندز)، قبل الأزمة، 100 مليار دولار وفق سعر الصرف الرسمي. ومع انهيار العملة، تراجعت القيمة الفعلية لهذا الدين بالدولار بصورة هائلة، فيما تحمل الدائنون خسائر كبيرة.أما سندات اليوروبوندز، فقد انخفضت أسعارها في مراحل مختلفة إلى ما دون 20%، بل إلى ما دون 15% من قيمتها الاسمية، قبل أن ترتفع لاحقاً إلى مستويات تقارب 30%. وقد أتاح ذلك للمستثمرين الذين اشتروها بأسعار متدنية فرصة تحقيق مكاسب رأسمالية كبيرة.المقترضون والأرباح الناتجة عن تسديد القروض بالليرةمن أبرز المستفيدين من الأزمة مقترضون تمكنوا من تسديد قروض محررة بالدولار باستخدام الليرة اللبنانية، وفق أسعار صرف أدنى بكثير من أسعار السوق.وتشير التقديرات الواردة في النقاش حول مشروع القانون إلى أن قروضاً بمليارات الدولارات سُدّدت خلال الأزمة، وحقق المقترضون في بعضها منافع اقتصادية تجاوزت 90% من قيمتها الأصلية.وتتناول المادة الخامسة، البند الخامس، وفق الصيغة المتداولة للمشروع، القروض والتسهيلات التي تتجاوز أرصدتها 750 ألف دولار، والتي سُدّدت بالليرة بسعر أدنى من سعر السوق اعتباراً من 17 تشرين الأول 2019. أما المادة السادسة، البند الرابع، فتفرض تعويضاً استثنائياً موحداً بنسبة 30% من قيمة الدين.لكن المشكلة الأساسية في هذه المقاربة أنها لا تميز بين المقترضين وفقاً لحجم المنفعة الفعلية التي حققها كل منهم.فإذا افترضنا قرضاً بقيمة مليوني دولار سُدّد على أساس سعر 1507 ليرات للدولار، تكون قيمة التسديد نحو 3.014 مليارات ليرة. وإذا بلغ سعر السوق يوم التسديد 3000 ليرة، تكون الكلفة الفعلية نحو مليون دولار، وتبلغ المنفعة نحو 50% من قيمة الدين.أما إذا بلغ سعر السوق 20 ألف ليرة، فتنخفض الكلفة الفعلية إلى نحو 151 ألف دولار، وترتفع المنفعة إلى نحو 92.5%. وعلى الرغم من هذا التفاوت الكبير، يبقى التعويض الموحد 600 ألف دولار في الحالتين.الضريبة على الربح الفعليفي هذا السياق، يطرح عضو لجنة المال والموازنة النائب رازي الحاج، اعتماد ضريبة استثنائية على الأرباح الفعلية التي حققها المقترضون نتيجة تسديد قروضهم بالليرة، بدلاً من فرض نسبة موحدة على القيمة الاسمية للقروض.وتقوم هذه المقاربة على احتساب المنفعة الاقتصادية استناداً إلى تاريخ التسديد وسعر الصرف الفعلي في السوق، وفق جدول مرجعي يمكن أن يصدر عن مصرف لبنان.ويقترح الحاج اعتماد ضريبة استثنائية بنسبة تتراوح بين 15% و20% من الربح المحقق، مع تخصيص إيراداتها لصندوق استرداد الودائع.وتتميز هذه المقاربة بأنها تربط المساهمة بحجم المنفعة الفعلية، بدلاً من إخضاع جميع المقترضين لمعاملة واحدة، رغم اختلاف ظروف تسديد قروضهم.القروض المسددة بالشيكات المصرفية أو اللولار؟خلال الأزمة، اشترى بعض المقترضين شيكات مصرفية بالدولار المحلي من الغير بأسعار تقل كثيراً عن قيمتها الاسمية، واستخدموها لتسديد قروضهم بالدولار بالقيمة الاسمية الكاملة.وقد تراجعت الأسعار التقريبية لهذه الشيكات من نحو 55% من قيمتها الاسمية عام 2020، إلى 35% عام 2021، و25% عام 2022، وصولاً إلى نحو 15% عام 2023، مع اختلاف الأسعار الفعلية بحسب تاريخ العملية والمصرف.ولتوضيح حجم المكاسب، يمكن افتراض أن أحد كبار المقترضين كان مديناً بمئة مليون دولار، فاشترى شيكات مصرفية بالقيمة الاسمية نفسها مقابل 20 مليون دولار نقداً، واستخدمها لإطفاء كامل دينه.في هذه الحالة، يكون قد حقق منفعة اقتصادية تصل إلى 80 مليون دولار، أي ما يعادل 80% من قيمة القرض، قبل احتساب أي تكاليف إضافية.وفي المقابل، يكون أصحاب الودائع الذين باعوا شيكاتهم بأسعار مخفّضة قد تحملوا خسائر كبيرة.وهنا تظهر إحدى أخطر ثغرات مشروع القانون: استثناء القروض المسددة من حسابات الدولار المحلي، من دون التمييز بين الودائع الأصلية للمقترض والشيكات التي اشتراها من الغير بأسعار مخفّضة. فليس من العدل معاملة من سدد قرضه من وديعته الخاصة، التي كانت موجودة قبل الأزمة، بالطريقة نفسها التي يُعامل بها من اشترى ودائع أو شيكات من الغير بجزء ضئيل من قيمتها الاسمية.وتاليا، ينبغي التمييز بين الحالتين، مع إمكان استثناء عمليات التسديد من الحسابات الأصلية العائدة إلى المقترض أو زوجه أو زوجته أو أصوله وفروعه المباشرين، شرط إثبات ملكية الأموال ومصدرها ومنع العمليات الصورية.أما من اشترى شيكات مصرفية بأسعار مخفّضة واستخدمها لإطفاء ديونه، فينبغي إخضاع المنفعة الفعلية التي حققها لرسم استثنائي، أسوة بالمستفيدين من تسديد القروض بالليرة.مليارات الدولارات يمكن استرداد جزء منهاتشير التقديرات المتداولة إلى أن قيمة القروض المسددة خلال الأزمة بالليرة اللبنانية أو بواسطة الشيكات المصرفية تجاوزت 28 مليار دولار، منها أكثر من 25 مليار دولار يُقدّر أنها سُدّدت بواسطة الشيكات أو الدولار المحلي.وإذا افترضنا أن متوسط المنفعة الاقتصادية الناتجة عن تسديد هذه القروض بالشيكات بالدولار المحلي بلغ 50%، فإن الأرباح الاستثنائية قد تصل إلى نحو 10 مليارات دولار.وبالتالي، فإن فرض رسم بنسبة 20% على هذه الأرباح قد يوفّر نظرياً ملياري دولار لصندوق اس
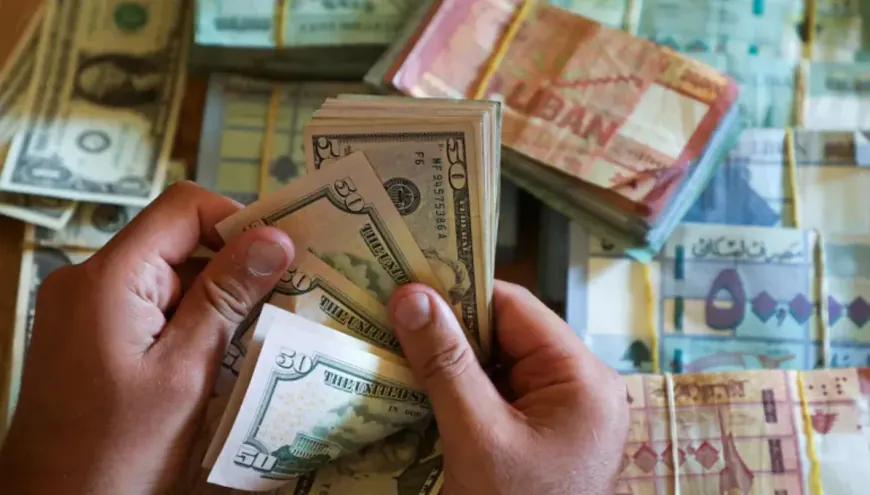
فيما تتضاءل فرص آلاف المودعين اللبنانيين باسترجاع مدخراتهم المتجمدة في البنوك منذ سنوات، يُثار السؤال الحتمي حول مصير الثروات الهائلة التي حققها البعض من جراء الانهيار الاقتصادي الذي بدأ عام 2019. فالأزمة لم توزع خسائرها بالتساوي، بل فتحت الباب أمام فئات محددة لتجني مكاسب استثنائية تخطت في بعض الحالات 90 في المائة من قيمة التزاماتها.
بين عامي 2019 و2023، شهدت البلاد انهيار القيمة الفعلية للعملة الوطنية وتراجع حجم الاقتصاد بشدة، لكن الدولة نفسها كانت من أبرز المستفيدين من هذا الانهيار. فدينها العام الذي تجاوز 100 مليار دولار قبل الأزمة انخفضت قيمته الفعلية بصورة درامية مع انهيار الليرة، بينما تحمل الدائنون الخسائر الفادحة. وشهدت سندات اليوروبوندز انخفاضاً حاداً إلى أقل من 20 في المائة من قيمتها قبل أن ترتفع لاحقاً إلى حوالي 30 في المائة، ما سمح للمستثمرين الذين اشتروها برخص المكاسب الرأسمالية الضخمة.
إلا أن الفئة الأكثر استفادة من الأزمة كانت المقترضون الكبار الذين تمكنوا من تسديد ديونهم بالدولار باستخدام الليرة بأسعار صرف متدنية جداً مقارنة بأسعار السوق. وتشير التقديرات إلى أن قروضاً بمليارات الدولارات سُدّدت بهذه الطريقة، محققة للمقترضين منافع اقتصادية تجاوزت نصف قيمة الديون الأصلية.
ومنذ انطلاق النقاشات حول مشروع قانون استرجاع الودائع والانتظام المالي، برزت معضلة جوهرية: هل يقتصر القانون على توزيع الخسائر بين الدولة والمصارف والمودعين، أم يجب أن يشمل آلية لاسترجاع جزء من الأرباح الخيالية التي حققتها فئات معينة من رجال الأعمال والمصرفيين والساسة وأقربائهم؟
يقترح النائب رازي الحاج عضو لجنة المال والموازنة فرض ضريبة استثنائية تتراوح بين 15 و20 في المائة على الأرباح الفعلية الناتجة عن تسديد القروض بالليرة أو بالشيكات المصرفية التي اشتراها المقترضون برسوم منخفضة جداً. وتقوم هذه المقاربة على احتساب الفارق الفعلي بين القيمة المدفوعة والقيمة الاسمية بناءً على سعر الصرف الفعلي في تاريخ التسديد.
وتتجلى إحدى أخطر الثغرات في الصيغة الحالية للمشروع في معاملة المقترضين الذين اشتروا شيكات مصرفية بأسعار مخفضة بنفس الطريقة التي يُعامل فيها من سدد قرضه من وديعته الخاصة. فالشيكات المصرفية التي انخفضت قيمتها من 55 في المائة عام 2020 إلى 15 في المائة عام 2023 من قيمتها الاسمية، فتحت الفرصة أمام كبار المقترضين لتحقيق مكاسب ضخمة جداً. فمثلاً، مقترض مديون بمئة مليون دولار كان يستطيع شراء شيكات بنفس القيمة مقابل 20 مليون دولار نقداً فحسب، ما يعني ربحاً صافياً بـ 80 مليون دولار.
وتشير التقديرات المتداولة إلى أن قيمة القروض المسددة خلال الأزمة تجاوزت 28 مليار دولار، منها أكثر من 25 مليار دولار سُدّدت عبر الشيكات أو الدولار المحلي. وإذا كان متوسط الأرباح المحققة 50 في المائة، فإن الأرباح الاستثنائية قد تبلغ 10 مليارات دولار. وفرض رسم بنسبة 20 في المائة على هذه الأرباح سيوفر نظرياً ملياري دولار لصندوق استرجاع الودائع، بينما تقترح حسابات أخرى إمكانية تحصيل حوالي 3 مليارات دولار من هذه الضرائب الاستثنائية.
ولا يتوقع أن تسير هذه المقاربة بسلاسة. فمن المؤكد أن المستفيدين من تسديد القروض برسوم متدنية، خاصة رجال الأعمال الكبار والمصرفيين والسياسيين، سيعارضون بشدة أي محاولة لاسترجاع أرباحهم الاستثنائية.
وتؤكد المصادر المتابعة أن أي قانون جاد لاستعادة الودائع والانتظام المالي لا يجوز أن يكتفي بتوزيع الخسائر، بل يجب أن يعالج أيضاً الأرباح التي تحققت نتيجة الأزمة. فمن استفاد من الانهيار عليه أن يساهم بجزء عادل من أرباحه في إعادة أموال الذين تحملوا الخسائر. وتقتضي العدالة الحقيقية وضع آليات واضحة للتحقق من العمليات واحتساب الأرباح وتحصيل المساهمات خلال مهلة محددة، مع تخصيص الإيرادات حصراً لصندوق استرجاع الودائع واحترام الضمانات الدستورية والقانونية.