تقدم في مفاوضات لبنان والصندوق بشأن آليات استرجاع الودائع
دخلت المفاوضات بين لبنان وصندوق النقد الدولي مرحلة أكثر تفصيلاً، مع انتقال البحث من تحديد الفجوة المالية وتوزيع الخسائر إلى آليات إعادة الودائع وضمان حقوق المودعين، وتحديد الالتزامات المالية المترتبة على الدولة. وفيما أحرزت النقاشات بين وزارة المال ومصرف لبنان وصندوق النقد، التي تختتم اليوم، تقدماً في عدد من الملفات، لا تزال بعض المسائل المالية والقانونية الأساسية بحاجة إلى استكمال قبل بلورة مشروع قانون الانتظام المالي.وتركزت إحدى أبرز العقد على كيفية تسديد المبالغ التي تفوق 100 ألف دولار، من خلال سندات تُمنح للمودعين، مع توفير ضمانات فعلية تجعلها قابلة للتحصيل، بدلاً من أن تبقى التزامات مؤجلة على الدولة أو مصرف لبنان.وفي هذا الإطار، طُرح تخصيص ربع احتياطي الذهب اللبناني ضمانةً لهذه السندات، وليس كامل الاحتياطي. وبموجب الاقتراح، يمكن بيع الجزء المخصص من الذهب إذا عجزت الدولة ومصرف لبنان عن تسديد المستحقات عند حلول آجال السندات. فعلى سبيل المثال، إذا استحق سند بعد 10 سنوات وتعذّر تأمين قيمته، تُستخدم ضمانة الذهب لتغطية حقوق حامله.ولكن مستشار وزير المال للشؤون الاقتصادية والماليةسمير حمود أوضح لـالنهار أن بيع الذهب أو التصرف به يحتاج إلى موافقة مجلس النواب، وفقاً لقانون النقد والتسليف، مؤكداً أن البيع ليس خياراً مطروحاً حالياً، فيما يجري البحث في بدائل تشمل استبدال بعض الموجودات بأصول مدرّة للعائدات، وإجراء عمليات مبادلة (Swap Deals) مع المصارف، أو إصدار سندات خزينة مدعومة بإيرادات مستقبلية لتأمين موارد تساعد في إعادة الودائع.وأشار الى أن النقاش يشمل طبيعة الضمانات التي ستدعم السندات، ومدى كفاية موجودات مصرف لبنان لتغطيتها، والتمييز بين السندات المدعومة بالأصول (Asset-Backed) ورهن الأصول فعلياً (Asset Mortgage). كذلك، طُرح استخدام الاحتياطي الذهبي ضمانةً لهذه السندات، من دون حسم الجزء المخصص لذلك، سواء أكان ربع الاحتياطي أم كامله.وأكد أن أي صيغة تتعلق بالذهب تستوجب العودة إلى مجلس النواب لتحديد طبيعة الضمانة وشروط استخدامها وآلية التصرف بها، خصوصاً أن القانون لا يتيح تجاوز الصلاحيات التشريعية للمجلس.100ألف دولار لكل مودع وآلية احتساب المبالغ السابقةأما في ملف إعادة الودائع، فتناولت المباحثات مسألة تأمين السيولة اللازمة لتسديد 100 ألف دولار لكل مودع، في مقابل طرح مصرف لبنان خفض المبلغ إلى 5 آلاف دولار. وفي المقابل، تمسكت الحكومة بمبلغ 100 ألف دولار، وكان الاتجاه الغالب خلال النقاشات عدم الدخول في مواجهة بشأن هذا الرقم، مع ترك المجال أمام البحث في آلية احتساب المبالغ التي سبق للمودعين قبضها بموجب التعميمين 158 و166، بحيث تُحتسب هذه المبالغ من أصل المستحقات.وقد توصلت النقاشات إلى تفاهم مبدئي بشأن توافر السيولة اللازمة لتسديد مبلغ 100 ألف دولار، شرط إلغاء التعاميم التي تنظم السحوبات الحالية، إذ لا يمكن تطبيق النظامين بالتوازي.الدين المستحق على الدولة؟أما الملف الثالث، فيتعلق بالدين المستحق على الدولة لمصلحة مصرف لبنان، وهو من أبرز المسائل التي لا تزال تحتاج إلى معالجة تقنية ومالية. ووفق المعلومات، تم التوصل إلى توافق مبدئي على ألا يقل المبلغ الذي ستلتزم الدولة بتسديده عن 16.5 مليار دولار، فيما طالب مصرف لبنان بمبلغ يقارب 24.9 مليار دولار، استناداً إلى احتساب 16.5 مليار دولار، إضافة إلى 8.4 مليارات دولار مرتبطة بعمليات الدعم.وأوضح حمود أن مصرف لبنان يعتبر أن الأموال التي خرجت من موجوداته لم تُفقد، بل جرى تحويلها إلى أموال نقدية واستخدامها في تمويل الحكومة، وتاليا، ينبغي أن تتحمل الدولة مسؤولية تسديدها. إلا أن تحديد قيمة هذا الالتزام لا يمكن أن ينفصل عن قدرة الدولة على تحمّله، وعن تأثيره في استدامة الدين العام.وفي هذا السياق، طرح حمود تساؤلات حول انعكاسات إضافة 25 مليار دولار إلى الدين العام، في ظل تصنيف لبنان ضمن الدول ذات الدخل المتوسط وفق معايير البنك الدولي، وما يترتب على ذلك من احتساب الالتزامات الحكومية وتأثيرها في مؤشرات الدين العام. كما أن زيادة الدين بهذا المقدار قد ترفع نسبة الدين إلى الناتج المحلي الإجمالي، خصوصاً عند احتساب التزامات سندات اليوروبوندز والفوائد المستحقة عليها، فضلاً عن حقوق الدائنين الآخرين.واعتبر أن إدراج مبلغ 25 مليار دولار قد يضعف قدرة الدولة على الاقتراض مستقبلاً، ويجعل الحصول على تمويل إضافي أكثر صعوبة، فضلاً عن احتمال تعارضه مع متطلبات استدامة الدين العام التي يعتمدها صندوق النقد الدولي.لذلك، يجري البحث مع الصندوق في تحديد السقف الذي تستطيع الدولة الالتزام به، وما إذا كان بالإمكان اعتماد مبلغ 25 مليار دولار أو الاكتفاء بمبالغ أقل، تراوح بين 10 و16.5 مليار دولار.والمقترح المطروح حالياً، وفق حمود، يقوم على تسديد 10 مليارات دولار بمعدل 500 مليون دولار سنوياً على مدى 20 سنة، مع إمكان تمديد فترة السداد إلى 25 سنة، بما يرفع المبلغ إلى 12.5 مليار دولار، أو إلى 33 سنة، ليصل إلى 16.5 مليار دولار. إلا أن هذا الطرح لم يتحول بعد إلى اتفاق نهائي، إذ تنتظر الجهات المعنية تقييماً من صندوق النقد لتحديد الحد الأعلى الممكن، بما يتلاءم مع قدرة الدولة على السداد واستدامة الدين العام.قانون الانتظام المالي والإصلاحات المطلوبةوعلى مستوى المفاوضات، أشار حمود إلى أن النقاشات لم تقتصر على الذهب والودائع والدين المستحق على الدولة، بل تناولت أيضاً العمليات المالية غير المنتظمة، ومسألة الفوائد، والتحويلات من الليرة اللبنانية إلى الدولار، على أن تُستكمل هذه الملفات في الاجتماعات المقبلة.ولفت إلى أن التباعد بين الأطراف المعنية تراجع بصورة جدية خلال الاجتماع الأخير، من دون أن يعني ذلك ردم الخلافات بالكامل أو التوصل إلى اتفاق نهائي بشأن جميع المسائل المطروحة.أما في شأن قانون الانتظام المالي، فأكد ضرورة فتح باب النقاش فيه بعد إقرار الموازنة العامة، مشدداً على عدم جواز استمرار تأجيل هذا الملف، نظراً إلى أهميته في تنظ
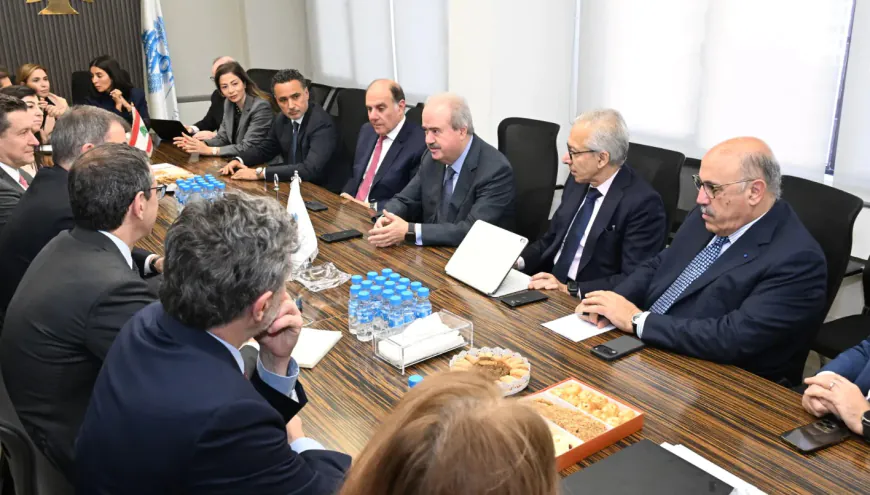
شهدت المباحثات بين السلطات المالية اللبنانية وصندوق النقد الدولي تطوراً ملموساً نحو الاتفاق على آليات عملية لاسترجاع الودائع، حيث انتقلت النقاشات من المراحل الأولية المتعلقة بتحديد الخسائر إلى معالجة تفاصيل إعادة الأموال للمودعين وضمان حقوقهم.
تركزت المباحثات على عدة ملفات حساسة في مقدمتها آلية تسديد المبالغ التي تتجاوز مائة ألف دولار للمودع الواحد. طُرحت خيارات عديدة تشمل إصدار سندات مدعومة بضمانات حقيقية، بدلاً من إبقاء هذه المستحقات التزامات مؤجلة على عاتق الدولة. كما تم بحث احتمالية استخدام جزء من احتياطي الذهب اللبناني كضمان لهذه السندات، مع الإشارة إلى أن أي قرار بهذا الصدد يتطلب موافقة مجلس النواب طبقاً للقوانين النافذة.
وأوضح مستشار وزير المال أن البحث جارٍ حول بدائل أخرى تشمل استبدال بعض موجودات المصرف المركزي بأصول منتجة للعائدات، وإجراء عمليات مبادلة مع المصارف، أو إصدار سندات خزينة مدعومة بإيرادات مستقبلية.
وفي شأن مبلغ الـ مائة ألف دولار للمودع، تمسكت الحكومة بهذا السقف بينما اقترح مصرف لبنان خفضه إلى خمسة آلاف دولار. غير أن الاتجاه السائد في النقاشات تجاوز الخلاف على الرقم نفسه، والتركيز بدلاً منه على طريقة احتساب المبالغ التي سبق للمودعين استخراجها بموجب التعاميم السابقة، بحيث تُطرح من إجمالي ما يستحقهم. وتم التوصل إلى تفاهم أولي بشأن توفر السيولة اللازمة لتسديد هذا المبلغ، شرط إلغاء التعاميم المنظمة للسحوبات الحالية.
أما الملف الثالث الحساس فيتعلق بالدين المستحق على الدولة تجاه المصرف المركزي. طالب المصرف بمبلغ يقارب 24.9 مليار دولار، فيما توصلت الأطراف إلى توافق مبدئي بألا ينخفض المبلغ عن 16.5 مليار دولار. غير أن قيمة هذا الالتزام مرهونة بقدرة الدولة المالية واستدامة دينها العام.
يجري البحث حالياً مع الصندوق بشأن السقف الأقصى للمبلغ الذي تستطيع الدولة الالتزام به، حيث يقوم الطرح الحالي على تسديد عشرة مليارات دولار بمعدل 500 مليون دولار سنوياً على مدى 20 سنة، مع إمكانية تمديد الفترة إلى 25 سنة لرفع المبلغ إلى 12.5 مليار أو إلى 33 سنة لبلوغ 16.5 مليار دولار.
وشمل النقاش أيضاً قضايا أخرى تتعلق بالعمليات المالية غير المنتظمة والفوائد والتحويلات من الليرة إلى الدولار، على أن تُستكمل في الاجتماعات اللاحقة. رغم تراجع التباعد بين الأطراف بشكل ملحوظ، إلا أن الخلافات لم تُحسم بالكامل بعد.
على صعيد آخر، أكدت الجهات المعنية ضرورة فتح النقاش حول قانون الانتظام المالي بعد إقرار الموازنة العامة، نظراً لأهميته في تنظيم عملية استرجاع الودائع وتحديد المسؤوليات. ويتوقع أن يستغرق إعداد وإقرار هذا القانون بين ستة وسبعة أشهر.
وعلى الرغم من التقدم المسجل، لا تزال التفاهمات تحتاج إلى استكمال الجوانب التقنية والقانونية لتحويلها إلى نصوص تشريعية قابلة للتطبيق، في ظل السعي إلى إيجاد صيغة توازن بين ضمان حقوق المودعين وعدم تحميل الدولة التزامات تتجاوز إمكانياتها المالية.